:
Lascia il camper nel fienile del vicino per l'inverno: poi arriva la sorpresa del Fisco
In Francia anche affittare una rimessa vuota per il rimessaggio invernale di un camper può generare un reddito da dichiarare: ecco cosa prevede il Fisco
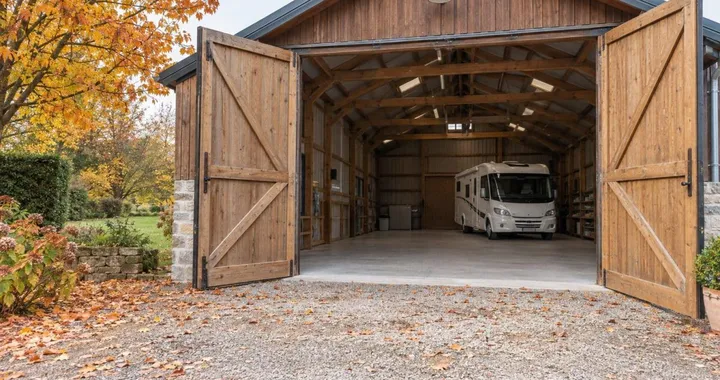
Un accordo tra vicini, qualche mese di ricovero al coperto e un compenso concordato senza troppe formalità. Affittare un garage, una rimessa o un fienile inutilizzato a chi cerca un posto dove lasciare il proprio camper durante l’inverno può sembrare una semplice soluzione tra privati. In Francia, però, anche questa entrata deve essere dichiarata al Fisco.
Il principio riguarda la locazione di uno spazio vuoto utilizzato come ricovero del veicolo. Se il proprietario mette semplicemente a disposizione il locale senza fornire ulteriori servizi, il denaro ricevuto viene generalmente trattato come reddito fondiario.
Una distinzione importante soprattutto in autunno, quando molti camperisti cercano un luogo coperto dove lasciare il proprio mezzo fino alla primavera.
Anche il rimessaggio del camper produce reddito
Secondo le indicazioni dell’amministrazione francese richiamate dalla fonte, i proventi ottenuti da un privato affittando un garage o un posto auto rientrano nei redditi fondiari quando alla locazione non vengono associate prestazioni ulteriori, fatta eccezione per un semplice servizio di custodia.
La regola viene applicata per analogia anche a una rimessa o un fienile utilizzati esclusivamente come spazio nel quale parcheggiare il camper. Proprio quest’ultimo caso, tuttavia, non viene indicato espressamente nella documentazione citata e può quindi essere opportuno chiedere conferma all’amministrazione fiscale francese.
Non cambia la sostanza neppure quando l’accordo nasce informalmente tra due vicini. Che il compenso venga versato attraverso modalità tradizionali o sulla base di un’intesa privata, resta infatti un corrispettivo ricevuto per la disponibilità dell’immobile.
Il confine diventa più delicato quando insieme allo spazio vengono offerti servizi aggiuntivi. Lavaggio e manutenzione, per esempio, possono modificare la natura fiscale dell’attività, facendo rientrare i proventi nella categoria francese dei bénéfices industriels et commerciaux, i cosiddetti BIC.
La soglia dei 15.000 euro
Per i redditi fondiari francesi esiste poi il regime micro-foncier. Quando i ricavi lordi annuali interessati non superano 15.000 euro, la fonte indica l’applicazione automatica di questo sistema, che prevede un abbattimento forfettario del 30%.
Il contribuente dichiara quindi l’importo lordo percepito e l’amministrazione applica la riduzione prevista: il restante 70% costituisce la base sottoposta a imposizione secondo le regole applicabili.
Il riferimento operativo è la casella 4BE della dichiarazione francese 2042. Nel caso del micro-foncier non sarebbe necessario compilare il modello 2044. Il limite dei 15.000 euro, però, non va considerato soltanto in relazione al singolo camper: deve essere valutato tenendo conto dei redditi fondiari interessati del nucleo fiscale.
Un accordo tra vicini non è invisibile al Fisco
Per evitare problemi è utile mettere per iscritto almeno gli elementi essenziali dell’accordo: durata del rimessaggio, importo pattuito e descrizione dello spazio concesso. Conservare una registrazione dei pagamenti permette inoltre di ricostruire facilmente quanto effettivamente incassato.
La storia contiene quindi una piccola trappola per chi dispone di uno spazio inutilizzato e decide di trasformarlo in ricovero invernale per il camper di un conoscente. L’accordo può essere informale, ma fiscalmente il denaro ricevuto non diventa automaticamente irrilevante.
Attenzione, però, al contesto: queste regole riguardano la Francia. Soglia dei 15.000 euro, abbattimento del 30% e casella 4BE appartengono alla dichiarazione fiscale francese e non devono essere applicati automaticamente a un analogo rimessaggio effettuato in Italia.